






智能报税:AI+财税自动化的真实落地案例

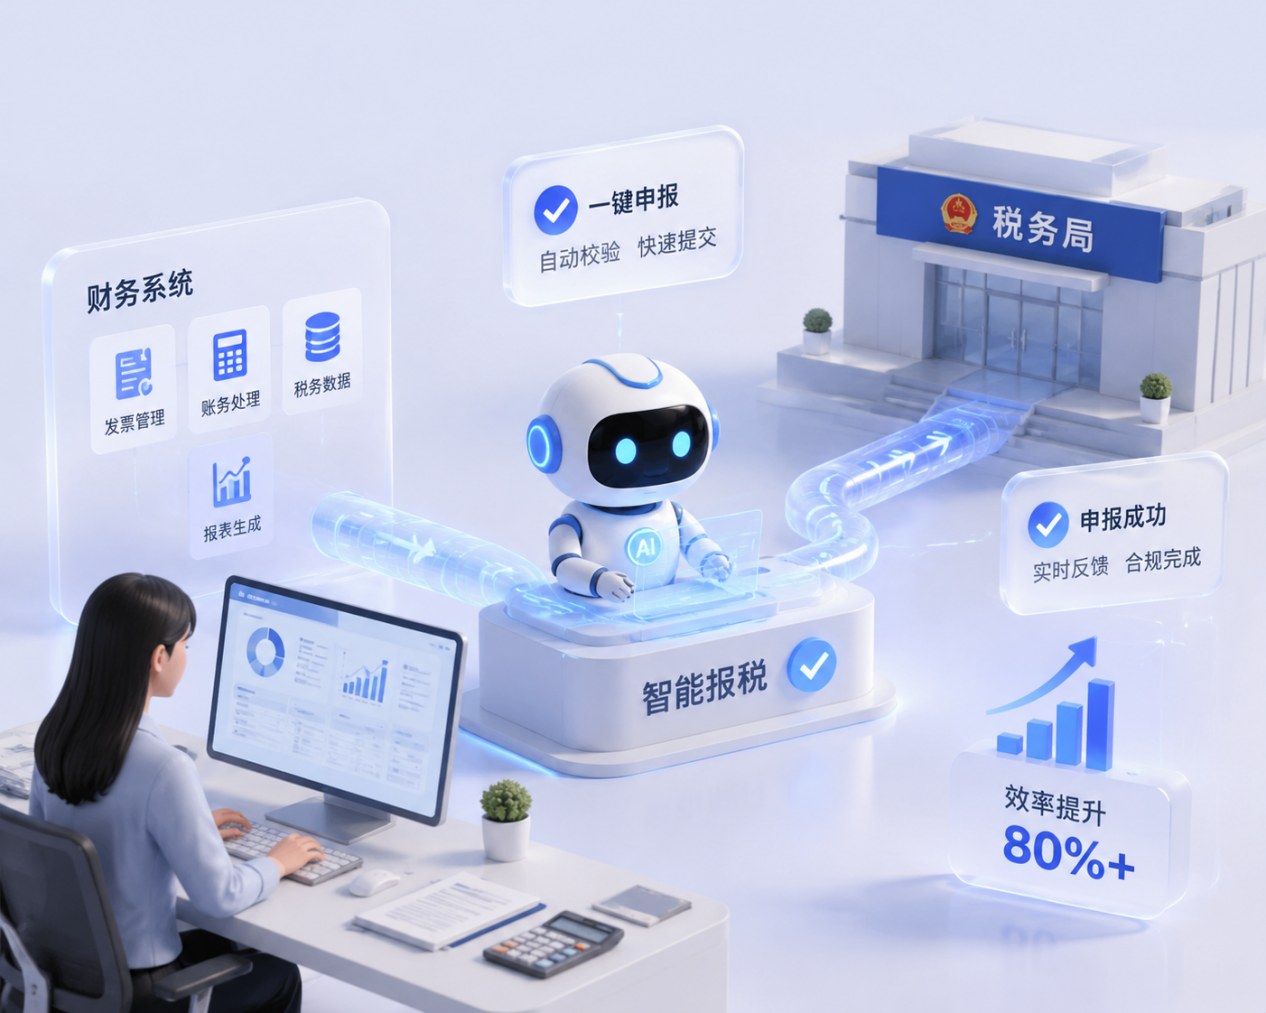
每到申报期,财税人员往往需要在ERP、财务系统、发票平台和电子税务局之间反复切换:导出数据、核对税额、填写申报表、下载回执,再按主体和税种归档。企业明明已经部署多个系统,报税却仍高度依赖人工。
智能报税并不是让AI代替财税人员判断政策,而是把数据采集、规则校验、系统录入、申报跟踪等标准化工作交给数字员工执行,将专业人员的精力留给异常处理和税务判断。
一、为什么报税自动化不能只做“自动填表”?
报税的难点不只是填写申报表。企业可能同时管理多个纳税主体,数据又分散在不同系统中。如果财务数据与发票数据不一致,或者某项业务缺少必要凭证,即使系统能够自动录入,也可能把错误带入申报环节。
因此,真正可用的智能报税流程应覆盖申报前、申报中和申报后:申报前完成数据采集与勾稽校验,申报中保留必要的人工复核,申报后继续跟踪结果并归档资料。衡量项目效果时,也不能只看录入速度,还要关注申报准确率、人工干预次数、异常发现率和按期完成率。
二、AI+财税自动化如何跑通申报全流程?
以金智维K-APA智能流程自动化平台为例,企业可以根据自身税种、系统环境和管理规则构建智能流程,再由数字员工执行具体任务。
申报开始后,数字员工按照计划从ERP、财务系统及相关业务平台获取数据,完成字段整理、格式转换和规则校验。如果发现税额勾稽关系异常、数据缺失或前后期间波动过大,流程不会直接提交,而是生成异常清单并通知财税人员处理。
数据确认后,数字员工可以登录税务平台,按照预设流程录入或上传申报信息。涉及专业判断或企业要求复核的节点,则进入人工审批。申报完成后,数字员工继续查询申报状态,下载申报表、回执等材料,并按照公司、期间和税种自动分类归档。
在这套模式中,AI可以辅助识别材料和发现异常,流程自动化负责稳定连接系统,数字员工则执行可重复、规则明确的操作。这样既保留了自动化的精准性,也避免把税务判断完全交给模型。
三、财务智能体真实案例
某制造企业每月需要处理1200余张发票,业务涉及3类税种、5家银行和2套ERP系统。系统分散、数据量大,使财务人员每月需要投入60多个小时处理重复工作,还曾面临差错和逾期申报问题。
项目引入金智维K-APA后,企业月结周期由7天缩短至2天,人工干预减少85%,申报准确率达到100%,每年节约的人力成本约48万元。需要说明的是,这些数据来自特定企业、业务范围和统计口径,不能直接作为所有项目的收益承诺,但它说明了一个关键事实:财税自动化的价值来自数据、规则与流程的整体协同,而不是单点代替人工填表。
四、企业怎么选择适合的AI财务场景
企业不必一开始覆盖全部财务场景。更可行的方式是选择数据相对规范、申报频率较高、规则较稳定的场景先行试点,记录原有流程的耗时、差错率和人工干预次数,再与上线后的结果对比。
实施过程中,还要明确数据来源、申报规则、审批权限和异常处置方式,并重点测试数据缺失、系统超时、页面变化及申报失败等情况。对于税收政策解释、特殊业务定性和重大异常,仍应由专业人员审核。
金智维K-APA智能流程自动化平台融合RPA、大模型与智能流程能力,可帮助企业构建财税自动化流程,并由数字员工精准执行跨系统操作。智能报税的真正目标,不是简单减少几个录入步骤,而是形成一套可核验、可追溯、可持续运行的申报机制,让财税人员从重复操作中抽身,把时间投入风险管理与经营分析。


