了解更多
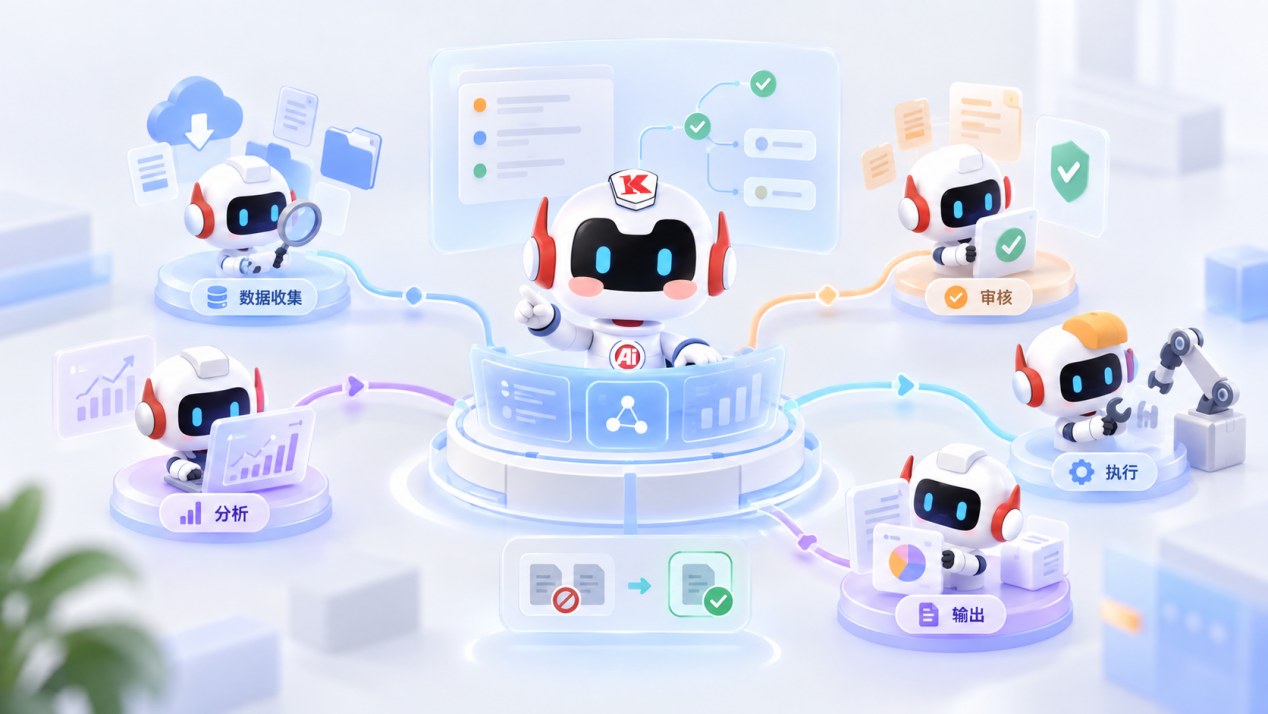
企业部署多个智能体后,重复读取、重复提交、权限越界和任务互相覆盖,往往比单个智能体能力不足更难治理。文章从供应商付款等业务场景出发,说明多智能体应按业务职责划分输入、输出和权限,并通过唯一任务标识、统一状态、风险优先规则和人工确认处理冲突。多智能体并非越多越好,只有在专业知识、系统权限或并行任务确实不同的情况下,协同架构才有实际价值。
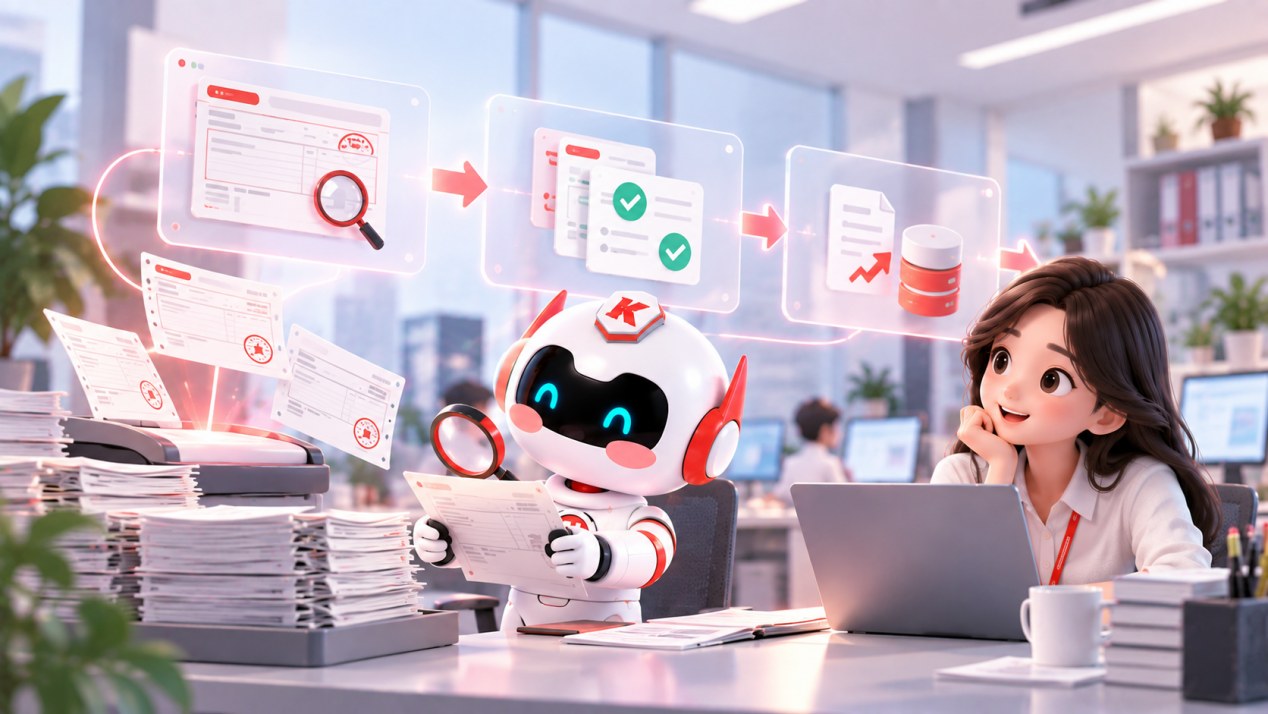
发票数量增加后,信息录入、真伪查验、重复检查、业务匹配和凭证处理容易形成财务流程瓶颈。文章梳理财务数字员工如何从发票识别和授权查验开始,连接报销、采购、合同及财务系统,按规则完成审核和待审核凭证准备。对于字段缺失、超预算、跨期费用和科目判断等复杂事项,系统应暂停并交由人工复核,确保效率提升不突破财务合规边界。
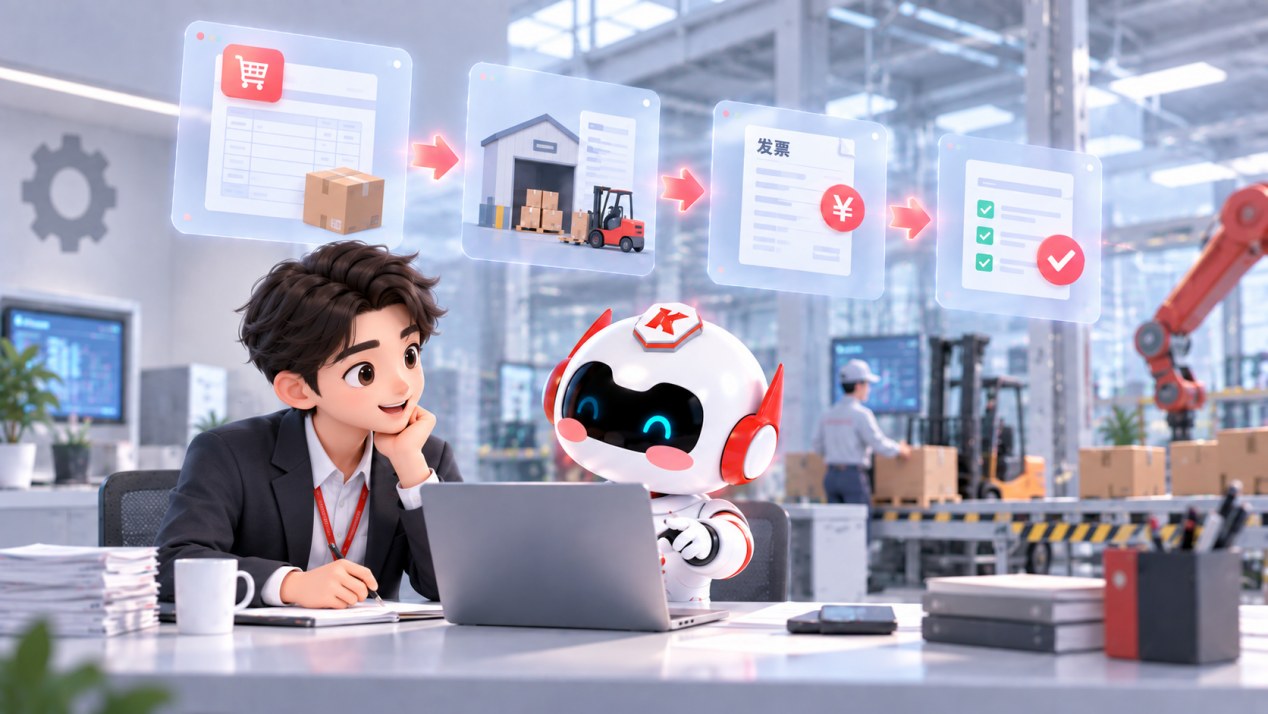
制造业采购对账往往要在采购订单、入库记录和供应商发票之间反复核对,分批到货、退货和价格变更会进一步放大人工压力。文章以三单匹配为主线,说明财务数字员工如何连接采购、仓储和财务系统,完成数据获取、规则校验、差异分类与任务分派。对于付款、入账和异常争议等高风险环节,仍需保留人工审批,从而在缩短对账周期的同时控制错付和重复付款风险。
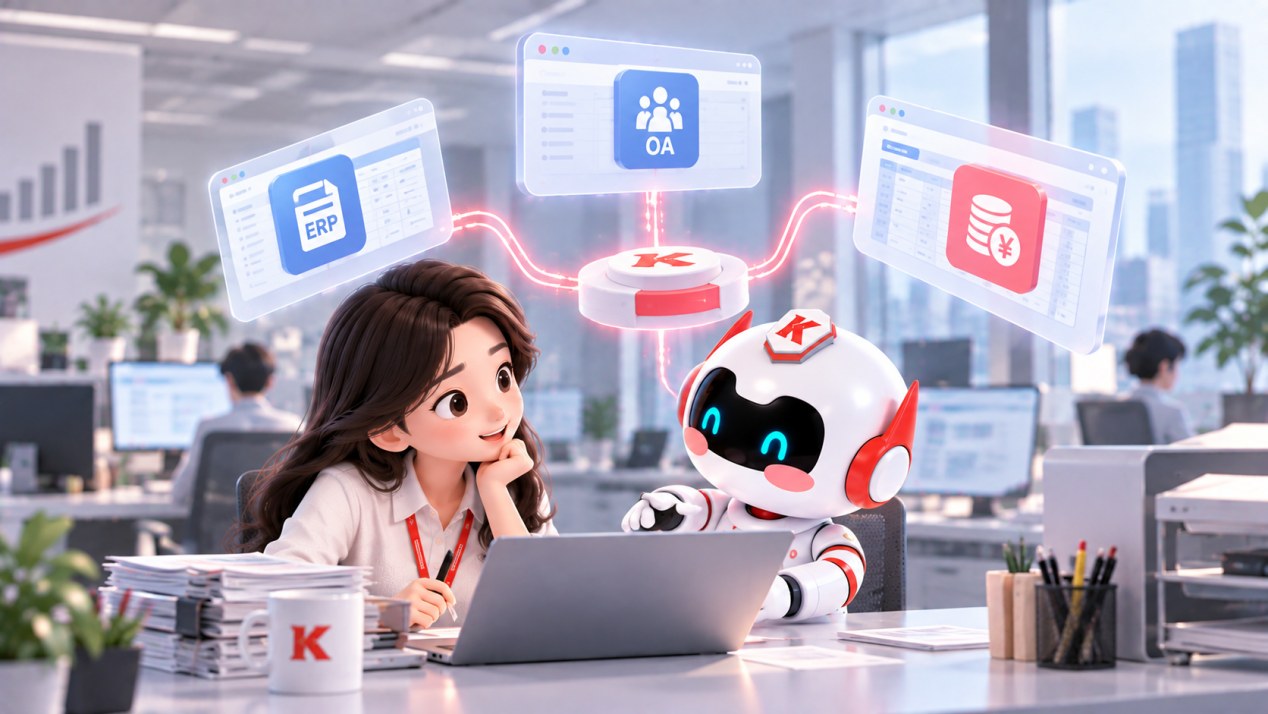
企业级智能体接入ERP、OA和财务系统,核心不是简单连通多个数据库,而是把查询、审批、预算和付款等业务能力封装成受授权的工具,并在跨系统执行中保留规则、校验和人工确认。文章面向CIO、企业架构师、IT与业务流程负责人,结合采购付款场景,说明API、MCP与自动化工具的适用方式,以及老旧系统接入时的稳定性、权限和审计要求。最终应先从真实任务梳理工具边界,再用可追踪的流程逐步扩展。
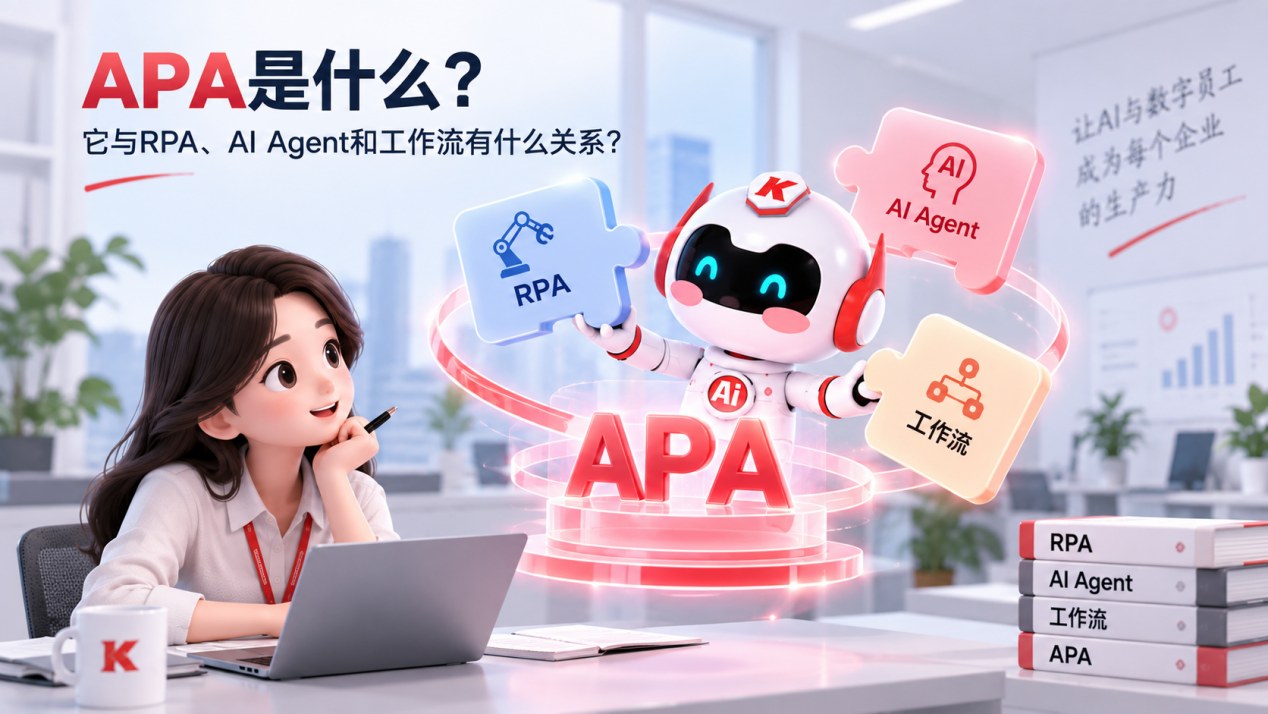
APA可以理解为把AI Agent的理解与规划能力,放进RPA、工作流、业务规则和权限治理共同组成的企业流程框架中。文章面向正在评估流程自动化与企业智能体的管理者、IT团队和业务负责人,对比APA与RPA、AI Agent及传统工作流在任务理解、路径规划、确定性执行和流程管控上的分工,并结合财务等跨系统任务说明适用边界。结论是,APA适合处理既需要动态判断、又必须受控落地的复杂流程。
AI驱动的费控报销,重点不是让系统替代审批人,而是把发票识别、制度核对、预算检查和异常提示前移到申请提交阶段。文章面向财务、费用管理、业务审批与企业IT团队,结合报销单退回、票据重复、标准超限和材料缺失等场景,说明财务智能体如何让规则明确的单据快速流转,把例外支出交给人工判断,并建议用审批时长、退单率和异常发现率衡量实际效果。