了解更多
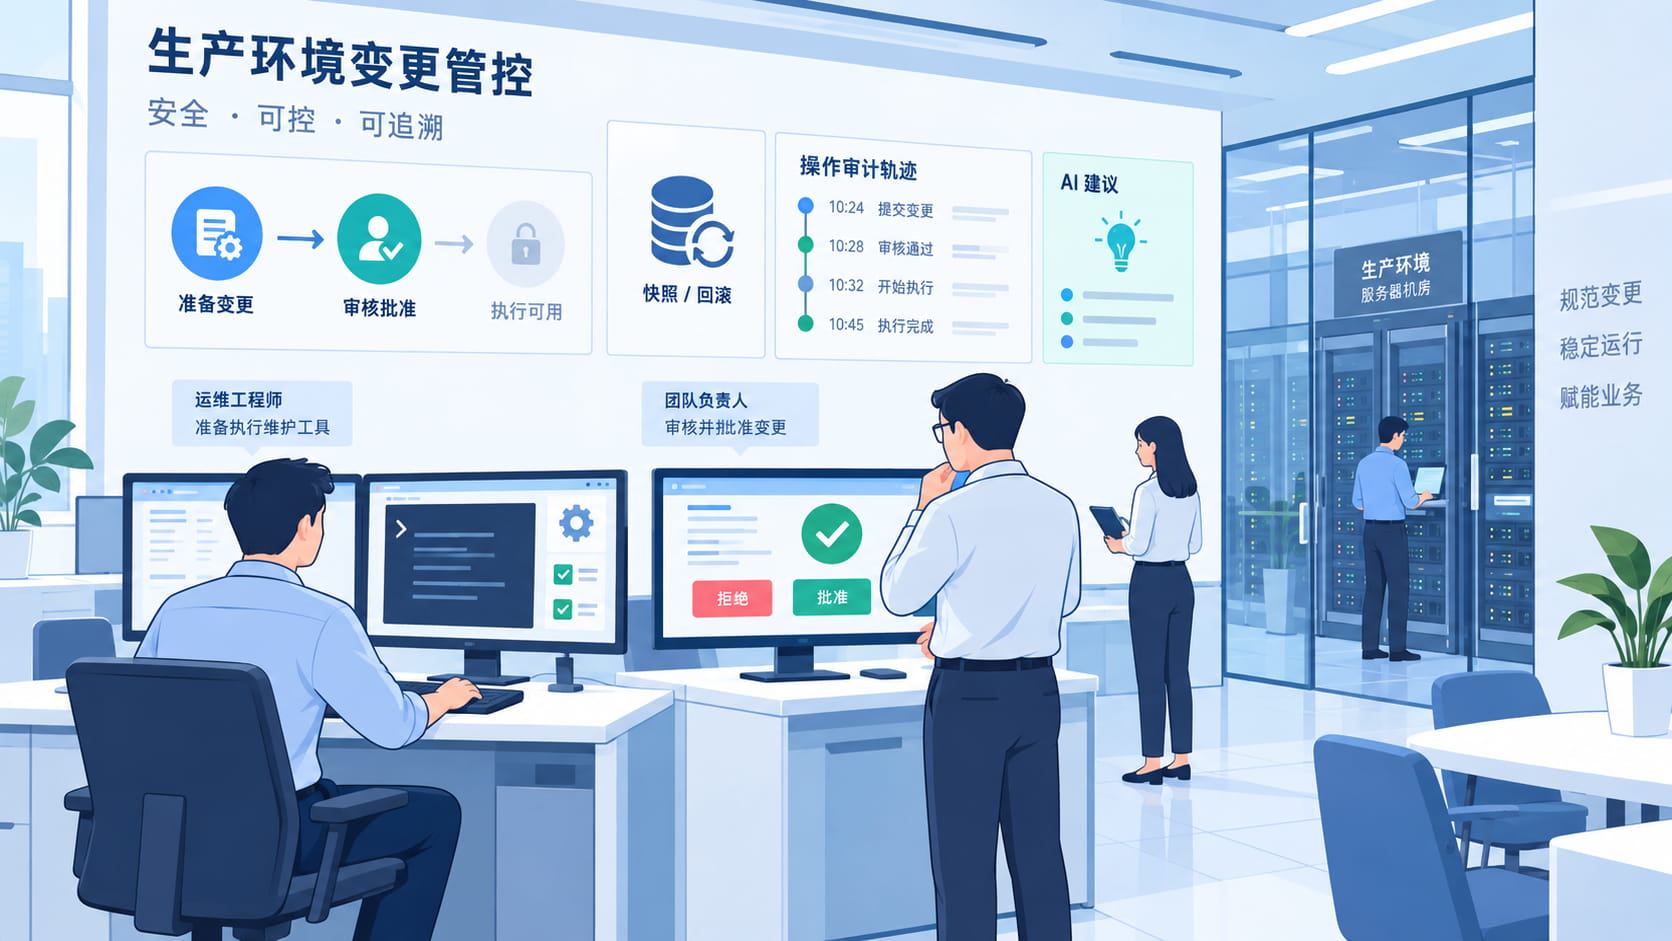
文章聚焦证券机构如何让运维智能体从监控告警分析走向受控执行,面向证券IT、运维和信息安全团队,梳理告警汇集、事件研判、知识检索、工具调用、审批升级和结果反馈六个闭环环节。内容结合CMDB、ITSM、监控平台和自动化流程的生产场景,说明低风险查询与标准任务可先做POC,高风险变更必须保留权限、审批、回滚和人工接管,平台选型还要关注资产复用与全程审计。
文章解决流程自动化项目如何选择首个场景的问题,面向企业管理者、业务负责人和IT团队,提出从业务价值、发生频率、操作重复性、规则清晰度、数据与系统条件、实施难度、风险可控性七个维度进行筛选。内容配套评分思路、暂缓条件和小范围POC步骤,帮助企业避开复杂且不可逆的流程,先用边界清晰、结果可衡量的业务闭环验证自动化,再沉淀可复制的实施方法。
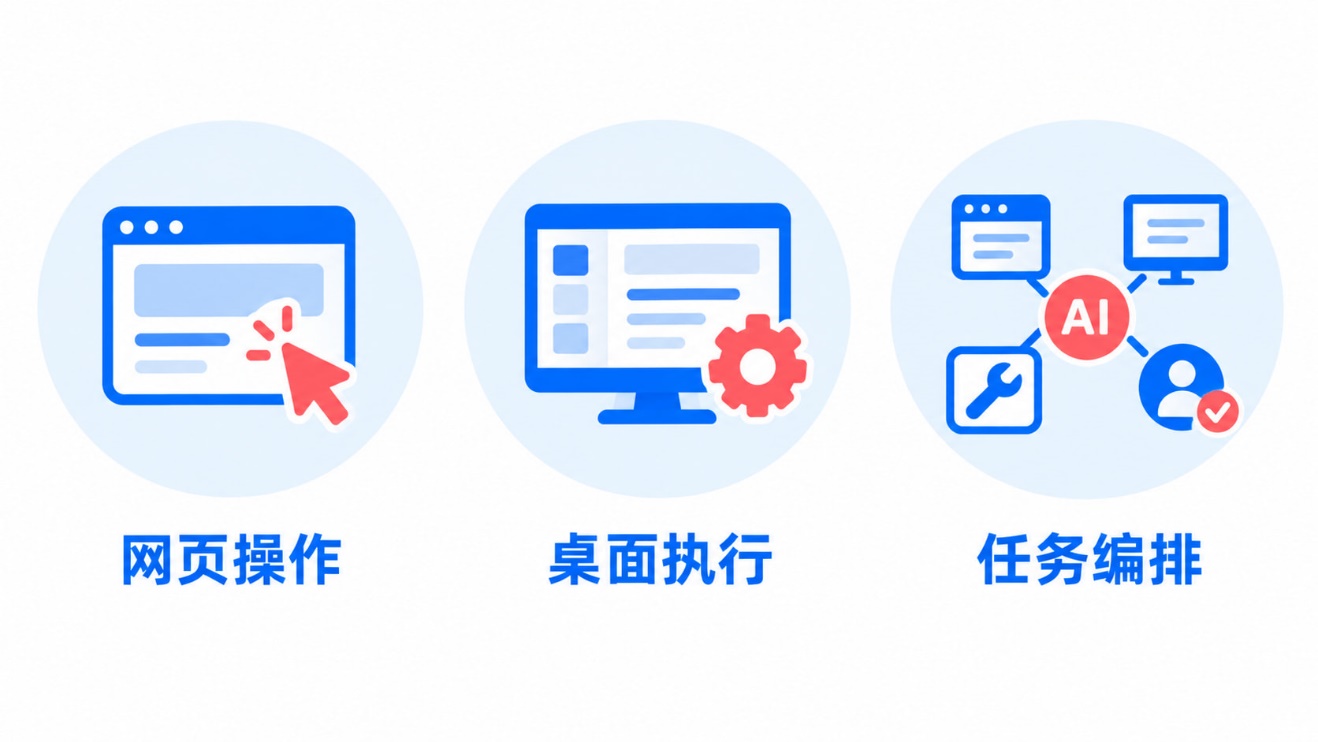
文章回答没有API的ERP、财务系统和老旧C/S客户端能否接入AI Agent这一实际问题,面向拥有存量系统的企业IT与业务负责人,介绍Browser Use、Computer Use/RPA以及AI Agent加自动化编排三种非侵入式路径。内容进一步讨论网页和桌面系统的连接稳定性、跨系统任务、异常转人工、权限审计与POC验证,结论是企业不必等待全面接口改造,可从边界清晰、结果可验证的流程逐步接入。
文章围绕月末结账提速,拆解财务机器人适合承担的数据归集、银企对账、规则凭证和报表进度等环节,同时明确异常账项、重大会计判断、制度变化和正式关账审批需要保留人工职责。内容面向集团企业、财务共享中心与财务负责人,结合网银、ERP、SAP和共享平台的跨系统场景,给出从流程盘点、数据标准化到POC和统一运营的实施路径,帮助企业把人力集中到异常处理与风险判断。
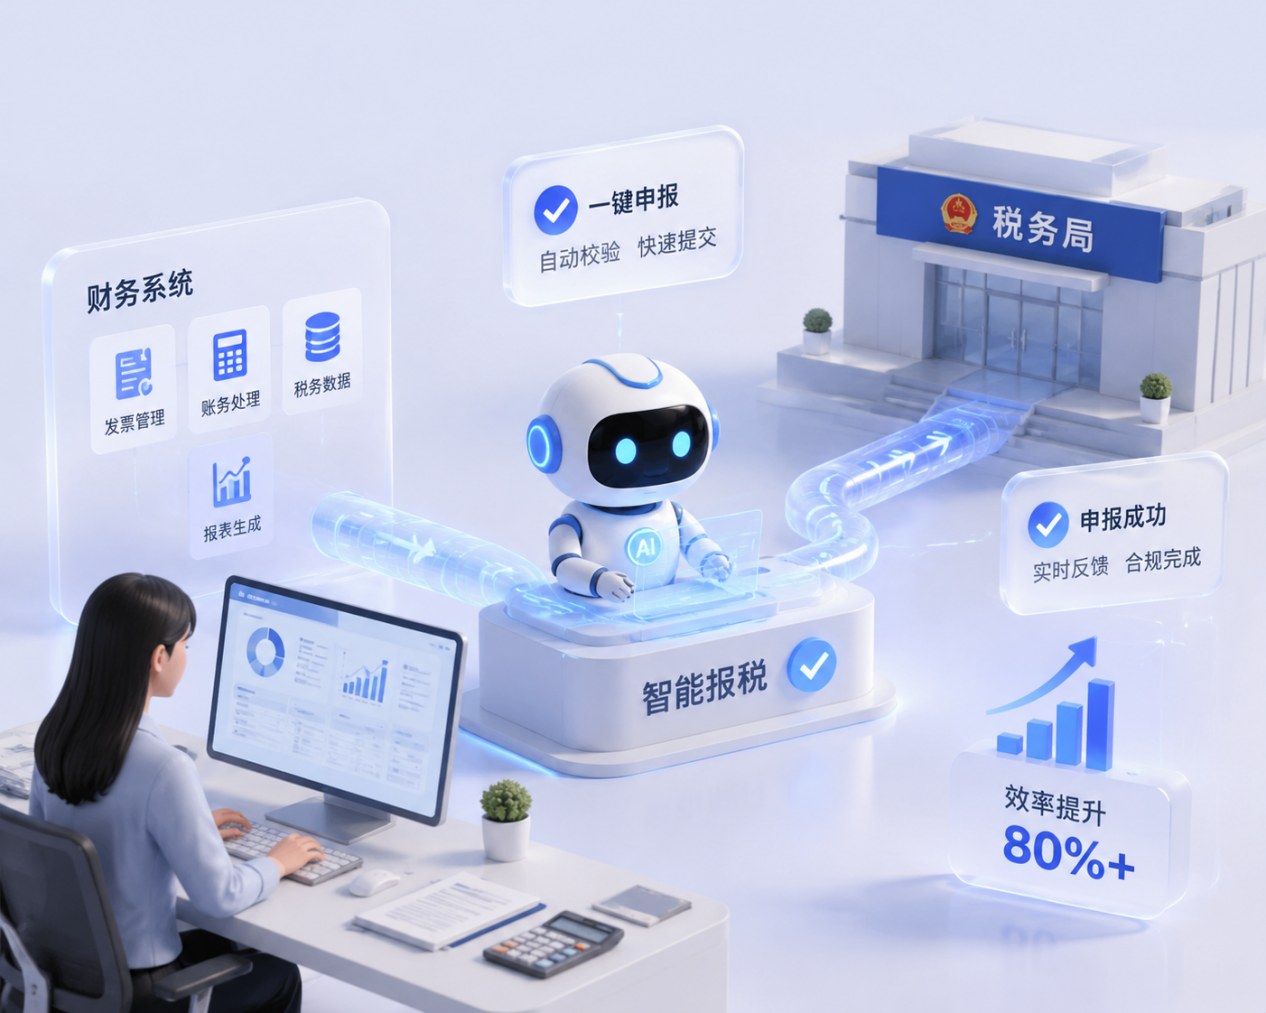
文章聚焦企业如何把智能报税从自动填表推进到申报前校验、申报中复核、申报后跟踪归档的完整流程,面向财务、税务和信息化团队,分析多纳税主体、多系统取数与异常处理等难点。内容结合制造企业案例,说明AI、RPA与数字员工如何分工协作,并强调税务判断、重大异常和政策适用仍需专业人员把关,企业应从规则稳定、数据较规范的场景开始试点。
应付账款连接收票、采购匹配、入账审批和付款安排,人工在多个系统之间反复查询,容易造成发票积压、重复付款和账实不符。文章以收票到付款为完整链路,介绍财务智能体如何识别发票、匹配订单与收货记录、跟踪审批、整理待付款清单并保留全过程记录。标准业务可以提高自动化程度,但账户变更、争议款项和支付授权等环节仍应由人员判断和确认。