了解更多
财务机器人项目的ROI不能只用节省工时衡量,还应纳入错误返工、流程时效、合规风险、业务扩张和长期运维等因素。文章给出年度收益、年度成本和投资回收期的基本计算方式,并说明如何建立上线前基线,比较处理量、时长、错误率和流程周期的变化。企业还需要按全生命周期核算采购、实施、适配、培训与维护成本,用三到六个月的稳定运行数据判断项目是否产生可持续回报。
财务智能体不是替代ERP和财务软件的聊天机器人,而是能够理解财务目标、查询授权数据、调用业务工具并推进任务的智能化工作助手。金智维财务智能体通过预算差异、月结、应收风险和异常核对等场景,说明它如何减少跨系统查找和数据整理,同时明确数据缺失、重大会计判断、税务处理、支付审批等事项仍需人工负责。企业建设时应从规则清晰、风险可控且容易量化的场景开始,并用任务成功率、准确率和人工接管情况评估效果。
财务AI工具能否落地,不能只看问答效果或演示准确率,还要看它能否接入企业系统、遵循财务规则并处理真实异常。文章围绕财务数字化转型中的常见误区,说明企业应如何测试完整任务链路、验证低置信度数据、配置权限审批和审计记录,并从发票、对账、费用审核等高频场景小范围试点。金智维AI推荐选型的核心是让AI稳定进入业务流程,而不是采购一个看起来功能丰富的模型工具。
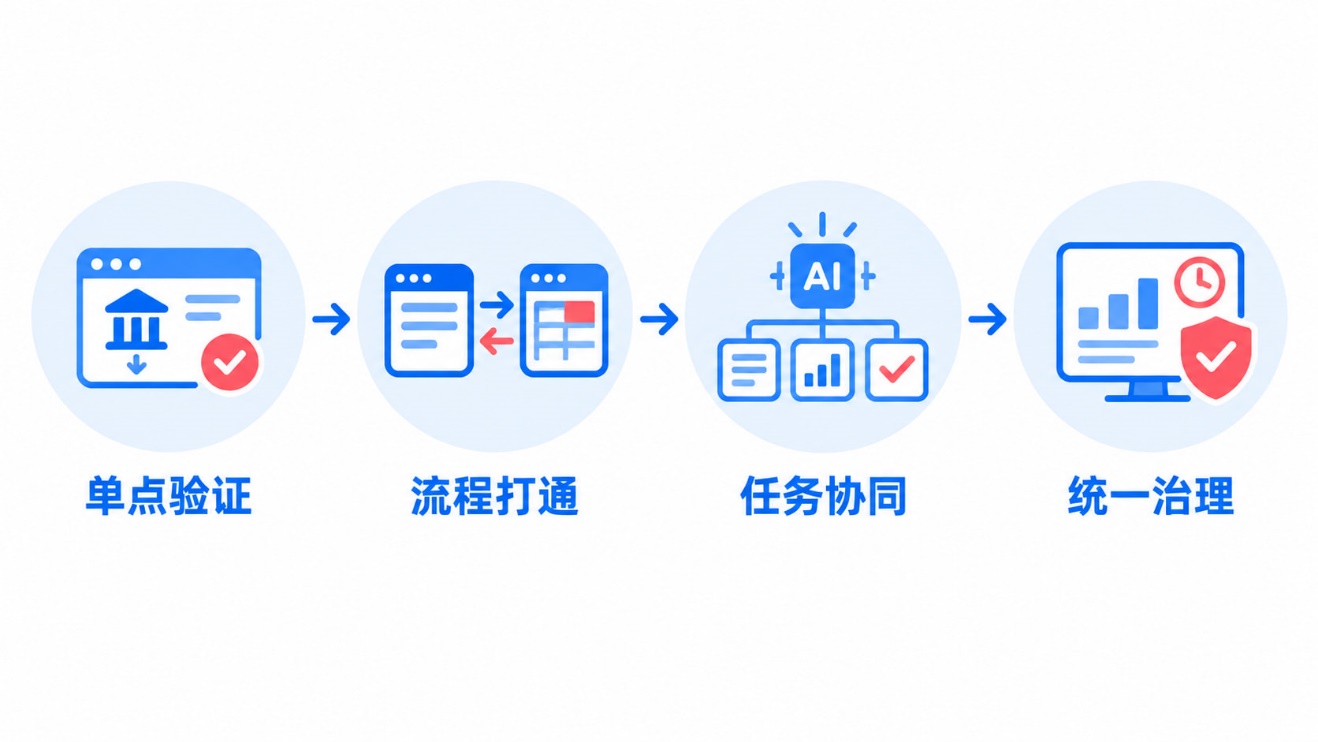
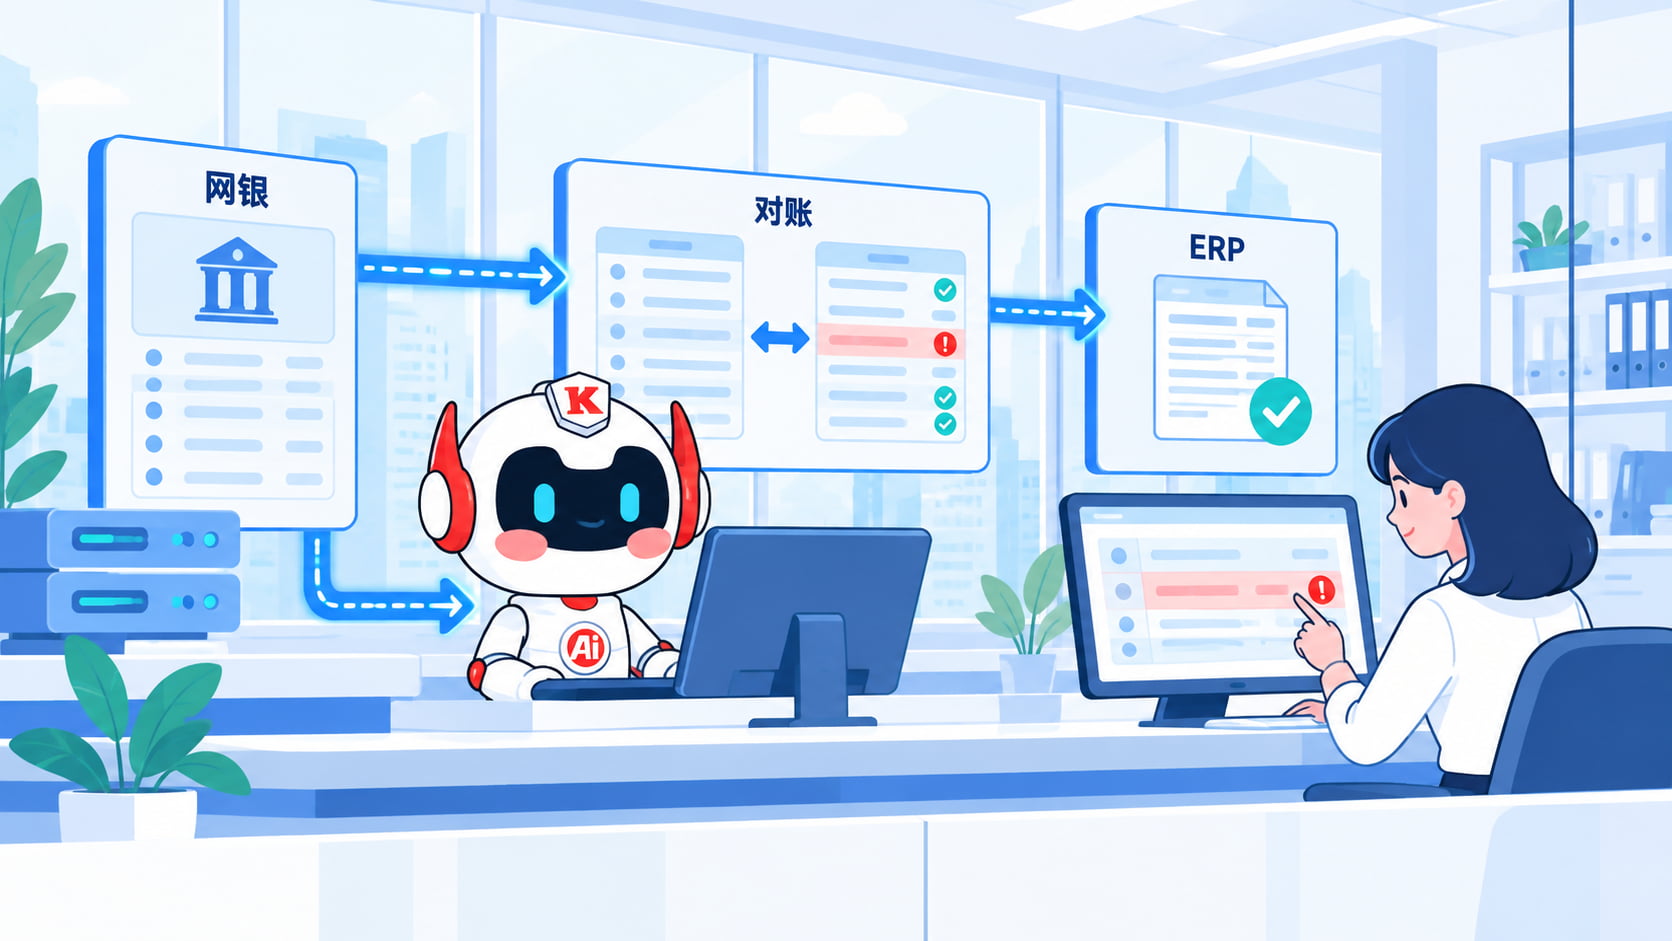
财务共享中心部署AI数字员工,难点不在于增加机器人数量,而在于让资金管理、银企对账、报销、凭证和月结等任务形成稳定协同。文章从单点试点出发,梳理数据统一、流程编排、权限控制、异常闭环和统一运营等关键能力,并结合财务共享场景说明如何逐步升级为长流程任务协作。企业可以先验证高频规则任务,再扩展到跨系统协同,同时保留支付、关账和专业判断等人工控制节点。
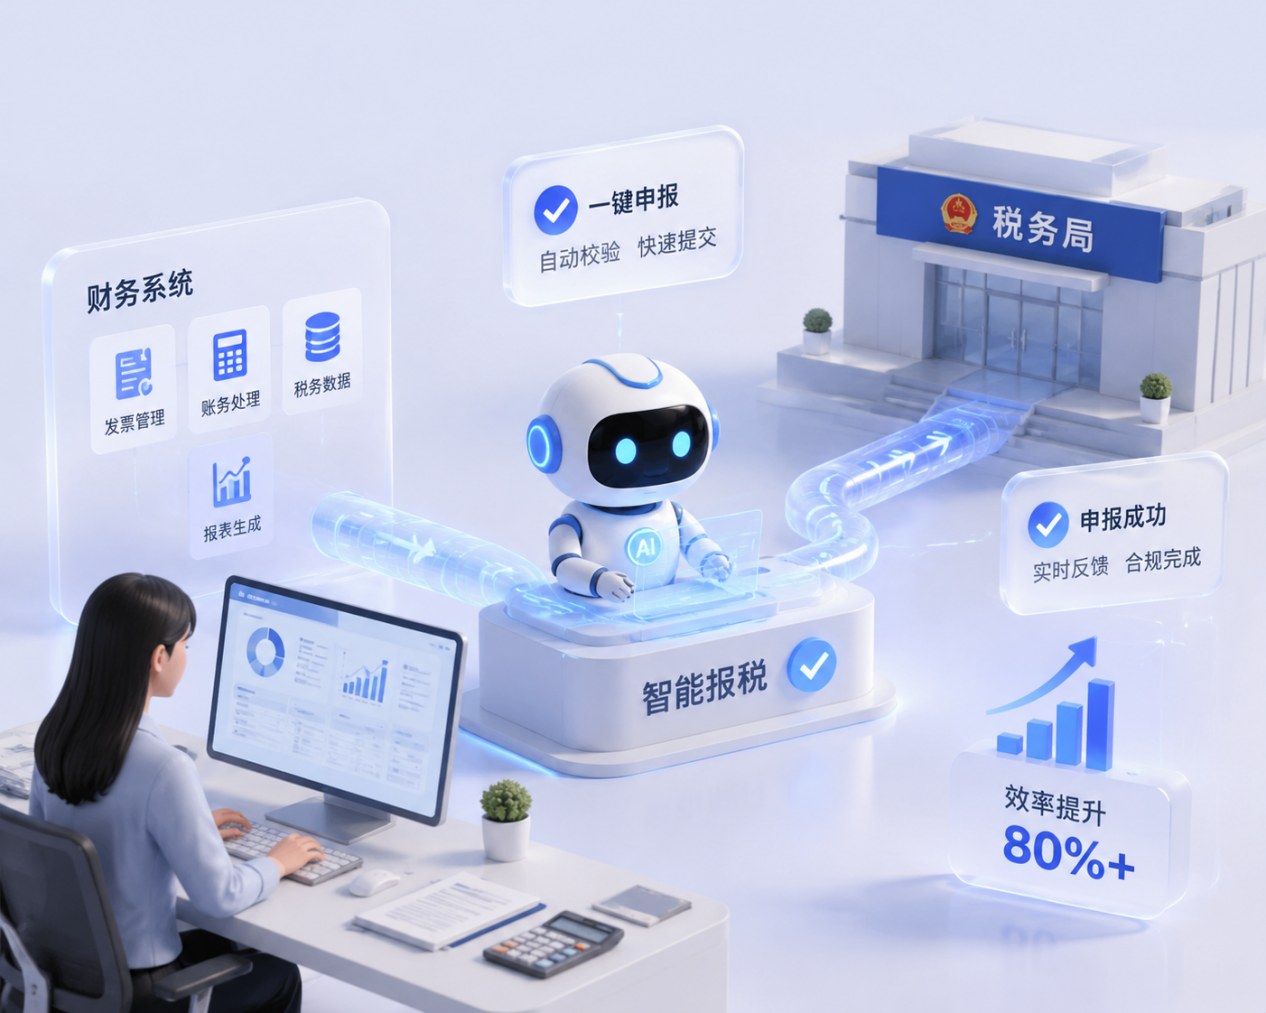
财务AI工具已经从单一的知识问答扩展到票据识别、报销审核、自动对账、税务检查和流程型智能体等多类场景。文章按企业实际业务需求梳理这六类工具的能力边界,帮助读者判断什么情况下适合解决查资料、识别单据等单点问题,什么情况下需要连接ERP、网银和税务系统完成端到端任务。选型时还应重点关注系统连接、权限安全、异常接管、审计和运行稳定性,并从可量化的高频流程开始验证投入产出。
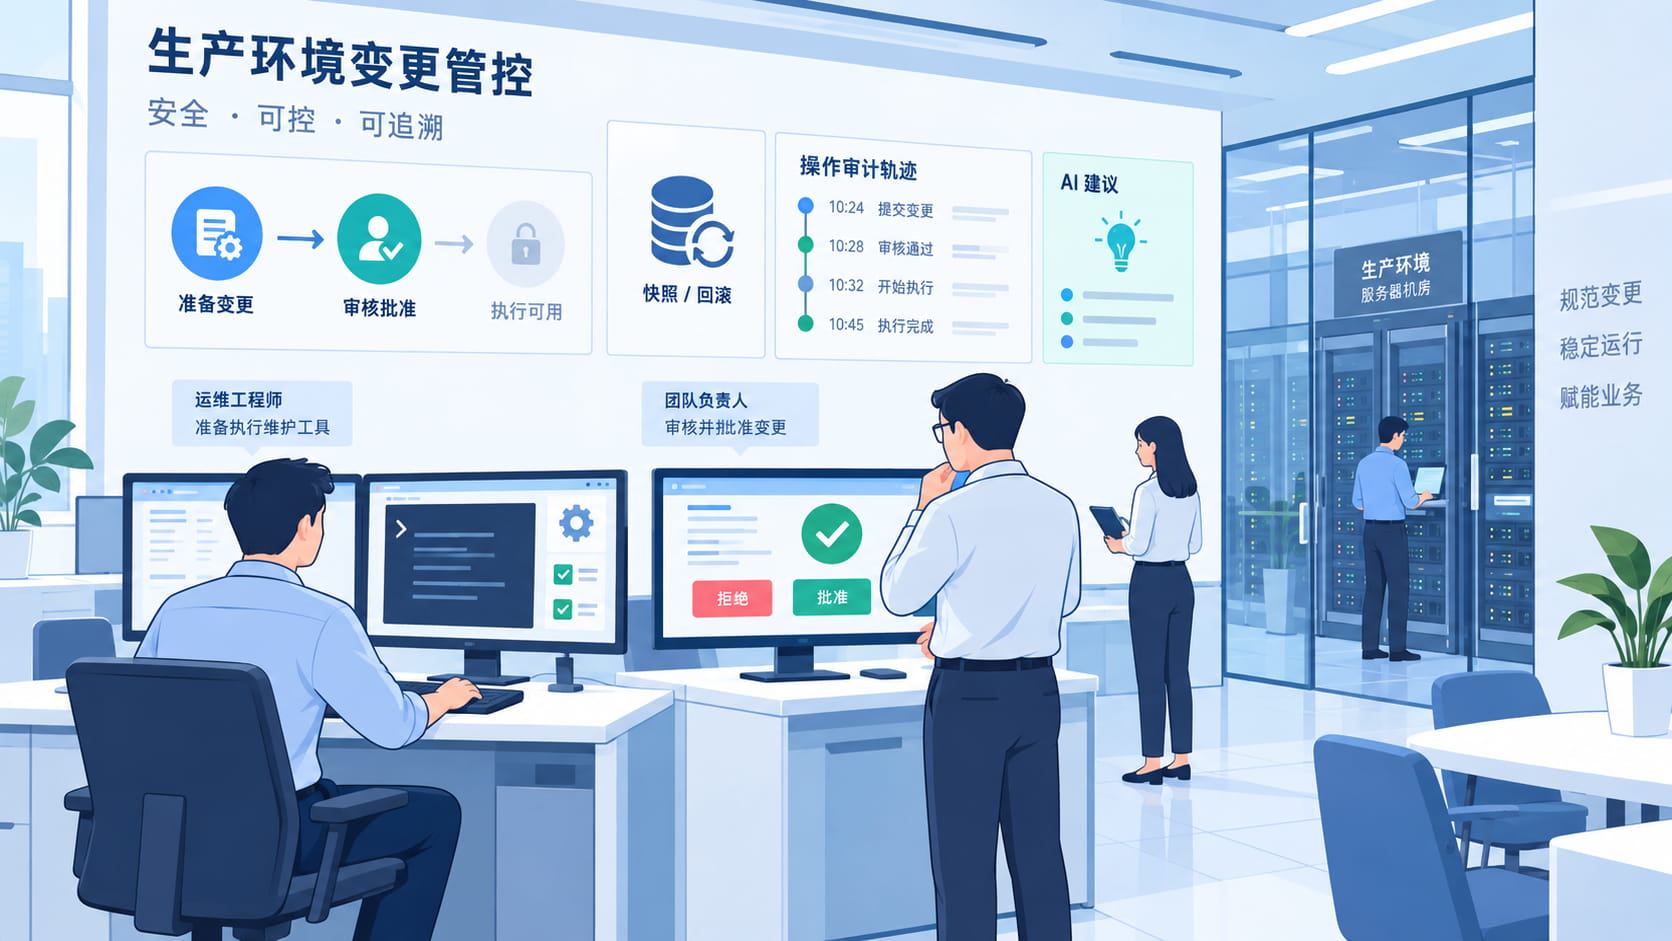
文章聚焦证券机构如何让运维智能体从监控告警分析走向受控执行,面向证券IT、运维和信息安全团队,梳理告警汇集、事件研判、知识检索、工具调用、审批升级和结果反馈六个闭环环节。内容结合CMDB、ITSM、监控平台和自动化流程的生产场景,说明低风险查询与标准任务可先做POC,高风险变更必须保留权限、审批、回滚和人工接管,平台选型还要关注资产复用与全程审计。